




El Banco Hondureño para la Producción y la Vivienda (Banhprovi) compartió en octubre de 2026 una serie de recomendaciones para que la población pueda cuidar su historial crediticio y evitar intereses en sus deudas.
Al respecto, la institución financiera pública recordó que el historial crediticio refleja el comportamiento de pago y contiene información sobre las obligaciones adquiridas como deudor, codeudor, aval o fiador.
Es así que este registro es considerado por las instituciones financieras, junto con la capacidad de pago y otros criterios, al evaluar la solicitud de crédito de una persona.
Importancia de cuidar historial crediticio y de evitar intereses en las deudas
El Banhprovi resaltó que un comportamiento financiero responsable puede favorecer el acceso a nuevos créditos.
Sin embargo, un buen historial no garantiza automáticamente su aprobación, puesto que cada institución financiera realiza una evaluación conforme a sus políticas y las condiciones del producto.
Es así que los atrasos o incumplimientos pueden generar intereses moratorios, incrementar el saldo de la deuda, afectar el historial crediticio y dificultar el acceso a futuros financiamientos.
¿Cómo evitar intereses en las deudas?
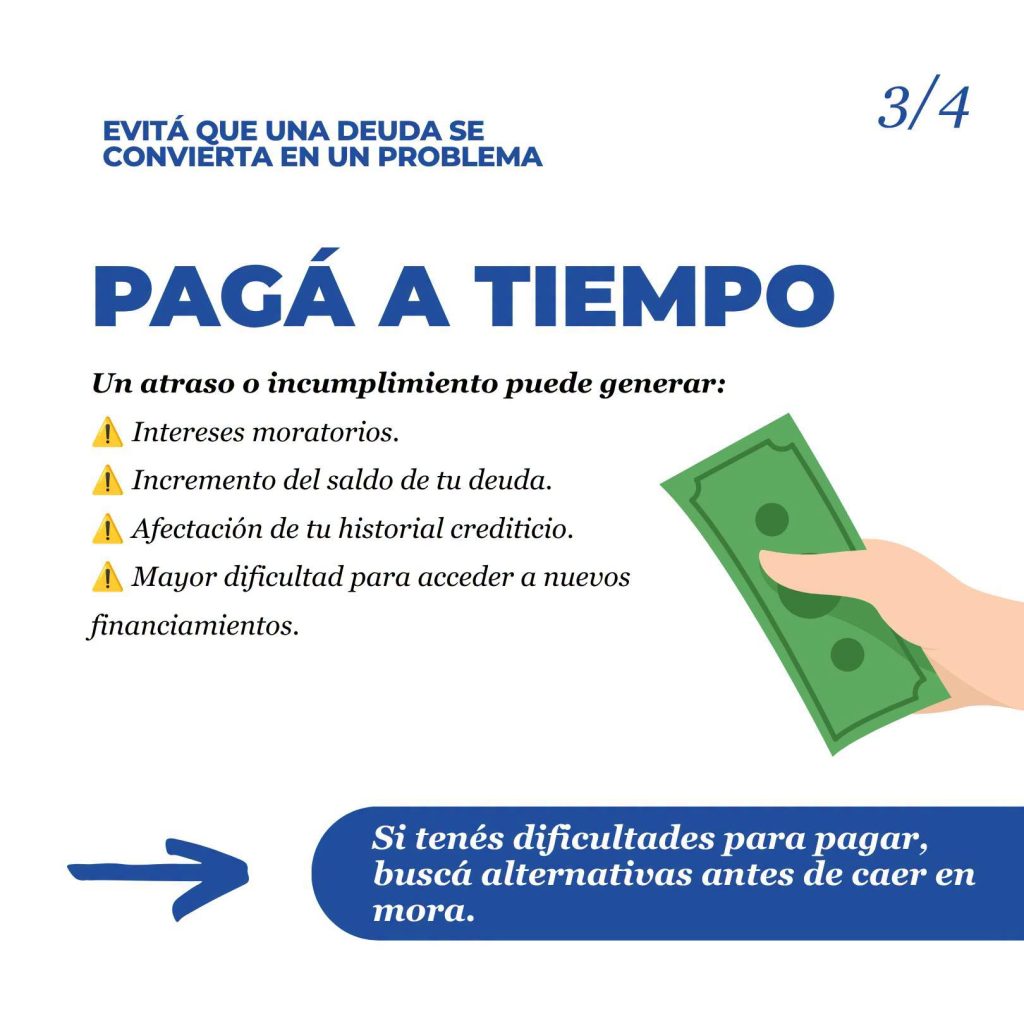
El Banhprovi recordó que los ciudadanos deben pagar a tiempo para evitar que una deuda se "convierta en problema", precisamente para no recibir intereses moratorios.
Y es que, además de intereses, un atraso o incumplimiento en el pago puede generar lo siguiente:
- Incremento del saldo de tu deuda.
- Afectación de tu historial crediticio.
- Mayor dificultad para acceder a nuevos financiamientos.
¿Cómo cuidar el historial crediticio, según el Banhprovi? Esto recomienda la institución
Las recomendaciones de la institución financiera pública son las siguientes:
- Pagar las cuotas antes de su fecha de vencimiento.
- Conservar los comprobantes de cada pago realizado.
- Conocer la tasa, el plazo, las cuotas y demás condiciones del crédito.
- Mantener un nivel de endeudamiento acorde con la capacidad de pago.
- Solicitar orientación antes de encontrarse en mora.
- Consultar posibles alternativas de pago si se presentan dificultades.
Según recalcó el Banhprovi, un buen historial crediticio se construye con decisiones responsables.
En ese sentido —agregó—, pagar las cuotas a tiempo, conocer las condiciones del crédito y mantener un nivel de endeudamiento acorde con la capacidad de pago son algunas de las prácticas que pueden ayudar a conservar futuras oportunidades de financiamiento.
VEA TAMBIÉN: ¿Cuándo un pago atrasado se refleja en historial crediticio y qué pasa al cancelar la deuda?


