




¿Cuánto debe ganar una familia hondureña para adquirir una vivienda social? Esta es una de las principales interrogantes que enfrenta el sector habitacional, en un país donde los bajos ingresos y las dificultades para acceder a financiamiento limitan las posibilidades de obtener una casa propia.
La ministra de Vivienda y Asentamientos Humanos, Francis Yolanda Argeñal Echenique, abordó esta problemática durante una entrevista con José Luis Moncada en el programa El Dato, transmitido por TSI.
La funcionaria explicó los desafíos que enfrenta Honduras para ampliar el acceso a soluciones habitacionales y destacó la importancia de establecer incentivos que permitan dinamizar tanto la construcción como el financiamiento de viviendas sociales.
De acuerdo con la presentación de la Política Nacional de Vivienda 2026-2030, uno de los principales problemas es que una parte importante de los trabajadores no cuenta con ingresos suficientes para asumir las cuotas de un crédito hipotecario bajo las condiciones tradicionales del mercado.
El documento utiliza como referencia un salario mínimo de 18,036 lempiras y señala que una familia que percibe ese ingreso tendría una capacidad de pago mensual estimada de 5,411 lempiras, considerando que la cuota habitacional no debería superar el 30 % de sus ingresos.
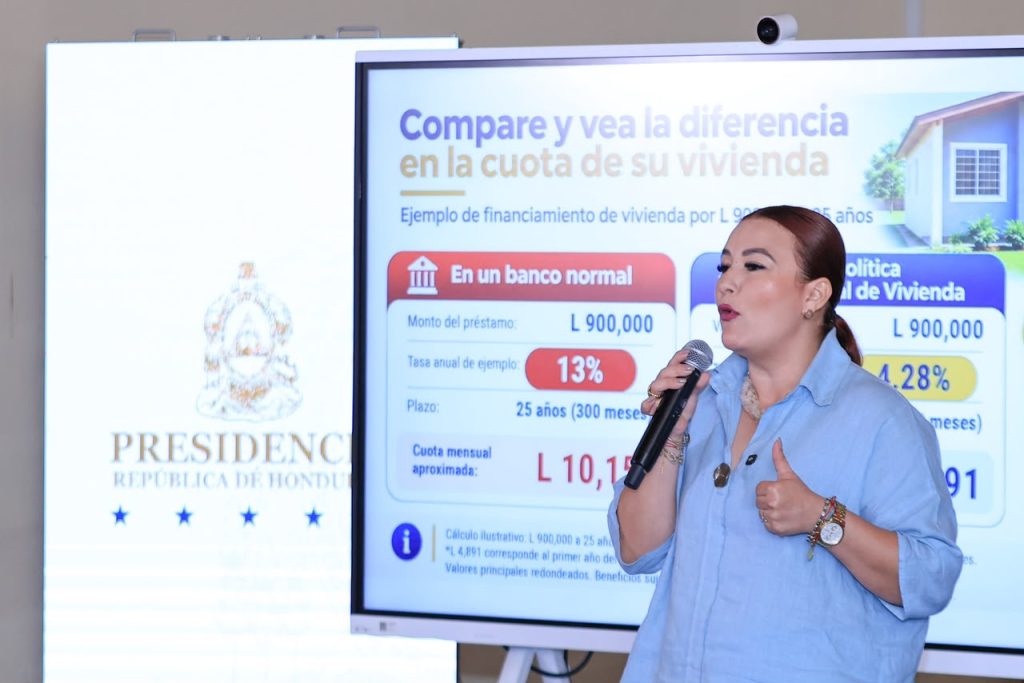
Sin embargo, financiar una vivienda de 900 mil lempiras, con tasas de interés de mercado y un plazo de 25 años, puede representar cuotas mensuales superiores a 7,800 lempiras, lo que dificulta el acceso de los hogares de menores recursos.
Bonos y subsidios para facilitar el acceso
Frente a esta situación, la propuesta de política habitacional contempla un mecanismo denominado Doble Impulso, que combina un Bono Directo de Capital y un Subsidio Diferido a la Cuota.
El primero busca reducir el monto inicial que debe aportar la familia y la cantidad que necesita financiar, mientras que el segundo permitiría disminuir las cuotas durante los primeros años del crédito.
Según los ejemplos financieros incluidos en la propuesta, una vivienda unifamiliar de 900 mil lempiras podría tener una cuota inicial aproximada de 4,891 lempiras mensuales mediante la aplicación de estos apoyos, bajo las condiciones utilizadas en la simulación.
El documento también plantea bonos diferenciados según los ingresos de los hogares, con mayores beneficios para quienes perciben menores salarios.
Durante la entrevista, Argeñal destacó la importancia de generar incentivos para el sector habitacional y recordó que la Ley Marco de Vivienda contempla exenciones y exoneraciones destinadas a los desarrolladores de proyectos de interés social.
Asimismo, señaló que se ha realizado un proceso de socialización con diferentes actores vinculados al sector, con el propósito de fortalecer las propuestas y ampliar las oportunidades de acceso a una vivienda digna.
La implementación de estos mecanismos será determinante para establecer si las familias hondureñas podrán acceder a créditos hipotecarios con cuotas ajustadas a su capacidad económica.
El desafío no consiste únicamente en construir más viviendas, sino también en garantizar que sus precios, condiciones de financiamiento y requisitos sean compatibles con los ingresos reales de la población.
Cabe aclarar que las cifras de ingresos, cuotas, bonos y subsidios corresponden a los escenarios de la presentación de la Política Nacional de Vivienda 2026-2030. Son propuestas y simulaciones financieras, no una confirmación de que los beneficios ya estén disponibles para todos los solicitantes.
VEA TAMBIÉN: Digna Pérez destaca el aporte de las mujeres al trabajo agrícola


