


El Régimen de Aportaciones Privadas (RAP), en Honduras, anunció la dispisició de préstamos para vivienda que alcanzan hasta los cinco millones de lempiras, con plazos de amortización de hasta 30 años y tasas de interés preferenciales que inician en un 9 %.
Según las autoridades de la institución, los afiliados a la institución gestionan estos recursos directamente a través de la red de bancos, cooperativas e instituciones financieras intermediarias del país.
Así lo confirmaron las autoridades del RAP durante su participación en el foro Agenda Nacional, de TNH, donde detallaron la cobertura de los préstamos para vivienda e informaron sobre nuevas modalidades de financiamiento para trabajadores y emprendedores.
Relacionado: Aprueban Política Nacional de Vivienda para construcción y mejora de casas
Tasas de interés y capacidad de crédito
De acuerdo con las autoridades del RAP, el programa aplica una tasa de interés del 9 % anual para las familias con ingresos de hasta tres salarios mínimos.
Para los afiliados que superen este nivel de remuneración, la tasa fija se ubica en 10.5 %.
Alisson Larios, gerente del Fondo de Vivienda del RAP, precisó el perfil de los beneficiarios al señalar que "Estamos hablando de personas que tienen un ingreso aproximado de 38,000 o 39,000 lempiras".
Además, la funcionaria detalló que una familia con ingresos consolidados de hasta dos salarios mínimos califica a un financiamiento aproximado de 2.1 millones de lempiras, con cuotas mensuales estimadas en 17,000 lempiras.
En tanto, un trabajador con un sueldo individual de 18,000 lempiras puede optar a un crédito cercano al millón de lempiras.
La normativa contempla que la cuota mensual comprometa como máximo el 45 % de los ingresos evaluados.
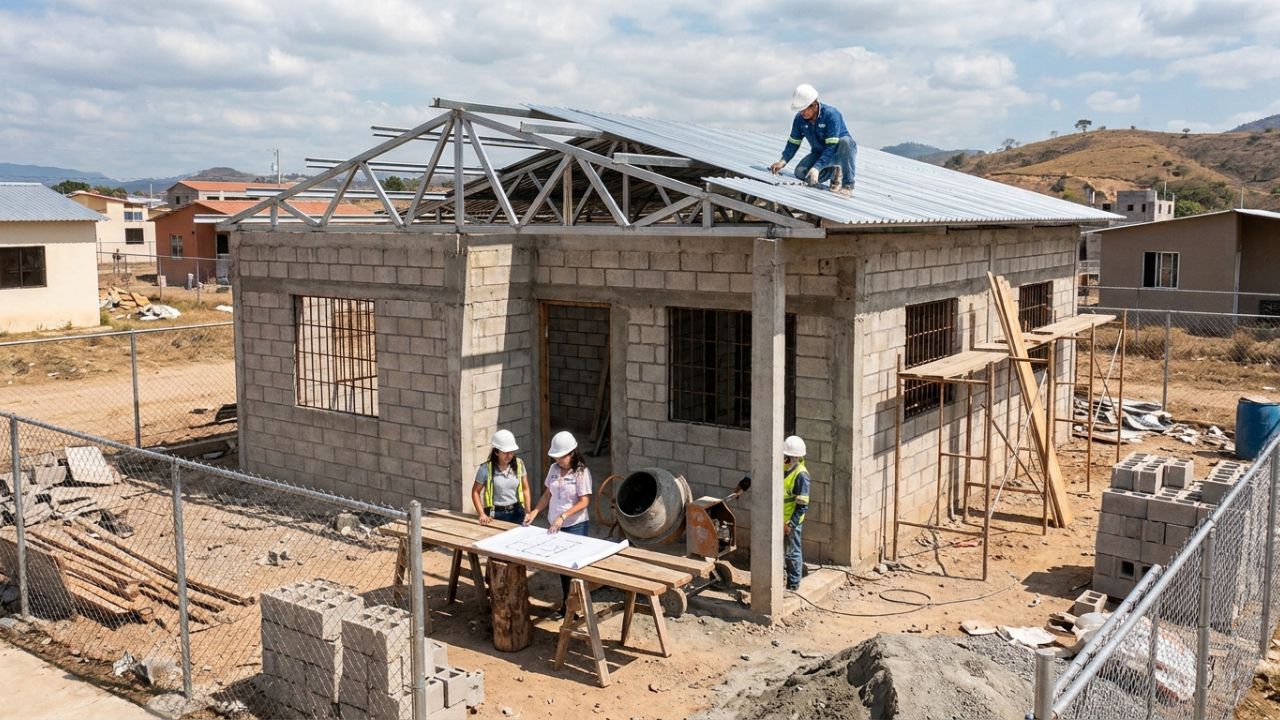
Los recursos están destinados a la compra de vivienda nueva o usada, construcción en terreno propio, reparación, ampliación o adquisición de inmuebles ubicados fuera de las zonas urbanas principales.
Relacionado: ¿Cuánto debe costar una casa para aplicar a la nueva política de viviendas en Honduras?
Arrendamiento con opción a compra: solución sin prima
Para eliminar el obstáculo que representa acumular la prima inicial y los gastos de cierre, el RAP anunció que diseña un programa de arrendamiento con opción a compra.
En tal sentido, Marco Padilla, gerente general del RAP, explicó el propósito de esta iniciativa.
"Es una solución viable para las personas que no tienen la prima. Una vivienda valorada en dos millones de lempiras requiere una prima de aproximadamente 200,000 lempiras, además de los gastos de cierre", precisó el ejecutivo.
Por su parte, Alisson Larios destacó la proyección social de la propuesta.
"Estamos muy decididos y entusiasmados a apoyar a nuestros afiliados de menores ingresos para que tengan acceso a una vivienda propia", apuntó.
Vea también: Condonación de deuda ENEE 2026: ¿quiénes aplican y cómo solicitar el beneficio?
Requisitos y documentación requerida
Para acceder a las líneas de préstamos para vivienda, los afiliados del RAP deben presentar los siguientes requisitos ante la institución financiera intermediaria de su preferencia:
- Afiliación activa: Aportar activamente al RAP (3 % sobre el salario ordinario, compuesto por 1.5 % del trabajador y 1.5 % del patrono). Los trabajadores independientes aplican mediante afiliación voluntaria.
- Antigüedad de cotización: Registrar al menos un año de antigüedad laboral o acumular 12 aportaciones continuas al fondo.
- Documentación personal: Presentar copia del Documento Nacional de Identificación (DNI) y del Registro Tributario Nacional (RTN) del solicitante y su cónyuge.
- Constancia de ingresos: Entregar constancia de trabajo original con deducciones y sueldo base, más estados de cuenta bancarios de los últimos tres a seis meses.
- Documentación del inmueble: Adjuntar copia de la escritura pública, promesa de compraventa, presupuesto de obra (para construcción o mejora) y recibos de servicios públicos.
Condiciones y tasas de interés
Los parámetros financieros que regulan el otorgamiento de créditos habitacionales con fondos del RAP contemplan:
- Monto máximo: Hasta L 5,000,000.00 para compra o construcción.
- Plazo máximo: Hasta 30 años (360 meses).
- Tasas fijas: 9.0 % para ingresos de hasta 3 salarios mínimos y 10.5 % para ingresos mayores a 3 salarios mínimos.
- Capacidad de pago: Cuota mensual máxima equivalente al 45 % del ingreso neto o familiar evaluado.
- Prima: Sujeta a la política de la institución financiera intermediaria (por lo general desde el 10 %).
Los trámites se inician directamente en las agencias bancarias, cooperativas o en los canales de atención del RAP.
Siga leyendo: Hasta L 25,000 al mes: la cifra que necesitaría una familia para vivir en Honduras


